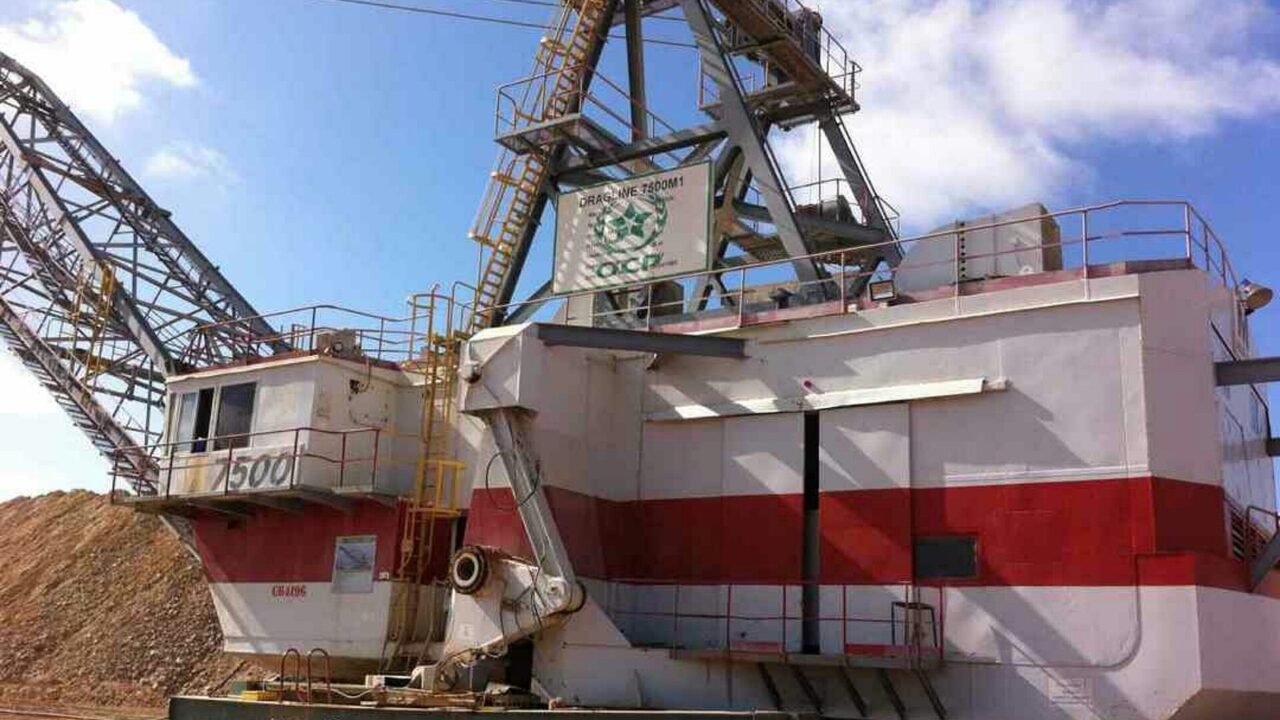
Trotz eines schwierigen Jahres am Weltdüngermarkt bleibt Marokkos staatlicher Phosphatkonzern OCP im Investment-Grade-Bereich. Die Ratingagentur S&P Global Ratings hat die Bonitätsnote der Gruppe in einem Bulletin vom 19. November bei „BBB-“ mit stabilem Ausblick bestätigt. Auch das eigenständige Kreditprofil (SACP) bleibt unverändert bei „bbb-“. Der Titel des Berichts gibt die Richtung vor: OCP setze auf Kapitaldisziplin und den Erhalt seiner Liquidität, bevor 2027 die Erholung einsetze.
Schwefelschock drückt die Margen
Den Hauptgrund für die Schwächephase sieht S&P in den Rohstoffkosten. Der seit März 2026 andauernde Konflikt im Nahen Osten hat die Versorgung mit Schwefel gestört, der für die Herstellung von Schwefelsäure und damit für die Verarbeitung von Rohphosphat zu Dünger unverzichtbar ist. Kostete die Tonne Schwefel 2023 und 2024 noch zwischen 100 und 300 Dollar, stieg der Preis im Sommer 2026 auf über 1.050 Dollar. Die Agentur spricht von einer beispiellosen Inflation. Zugleich bremst die gesunkene Kaufkraft der Landwirte weltweit die Nachfrage nach Phosphatdünger.
Die Folgen zeigen sich deutlich in der Ertragskraft: Lag die bereinigte EBITDA-Marge Ende 2025 noch bei rund 35 Prozent und im ersten Halbjahr 2026 bei etwa 28 Prozent, erwartet S&P für das Gesamtjahr nur noch rund 15 Prozent. Der Umsatz dürfte dennoch um 5 bis 6 Prozent wachsen, weil höhere Verkaufspreise und Wechselkurseffekte beim Dirham die geringeren Absatzmengen ausgleichen. Das Verhältnis von bereinigter Verschuldung zu EBITDA steigt vorübergehend auf 7,6.
Investitionen gekürzt, Dividende soll ausfallen
Gegengesteuert hat OCP vor allem auf der Ausgabenseite. Die Investitionen wurden 2026 auf 22,7 Milliarden Dirham gesenkt – deutlich unter den durchschnittlich rund 35 Milliarden Dirham der Vorjahre. Über hybride Kapitalinstrumente sammelte der Konzern in diesem Jahr 20 Milliarden Dirham ein, hinzu kommen bestätigte Kreditlinien über 655 Millionen Dollar. Die Liquidität stuft S&P als angemessen ein. Zudem hat sich das Management verpflichtet, die 2027 fällige Dividende zu streichen – vorbehaltlich der Zustimmung der zuständigen Gremien.
Um die Abhängigkeit vom teuren Schwefel zu verringern, hat OCP den Anteil schwefelärmerer Produkte wie Triple-Superphosphat (TSP) und PhosGold deutlich erhöht und alternative Lieferwege über Kanada, den Irak und Turkmenistan erschlossen. Ab der zweiten Jahreshälfte 2027 soll außerdem das Projekt P2S Schwefel im Inland aus Phosphorgips und Pyrit zurückgewinnen.
Erholung ab 2027 erwartet
Für die kommenden Jahre zeichnet S&P ein deutlich freundlicheres Bild. 2027 soll die bereinigte EBITDA-Marge wieder auf 23 bis 25 Prozent steigen, ab 2028 auf über 30 Prozent, sobald sich die Kosten für Schwefel und Ammoniak normalisieren. Die Verschuldungskennzahlen sollen sich ab 2027 verbessern und 2028 sogar unter das Niveau von 2025 fallen. Das Verhältnis von operativem Mittelzufluss (FFO) zu bereinigten Schulden veranschlagt die Agentur für 2027 auf 18 bis 19 Prozent und für 2028 auf über 20 Prozent.
Für Marokko ist die Bestätigung des Ratings von erheblicher Bedeutung: OCP ist einer der wichtigsten Devisenbringer des Landes und finanziert sich in großem Umfang an den internationalen Kapitalmärkten. Bereits in den vergangenen Wochen hatten Handelsdaten gezeigt, wie stark die explodierende Schwefelrechnung auf der marokkanischen Düngerindustrie lastet.
Quellen: Hespress English, Le Matin, Le Desk